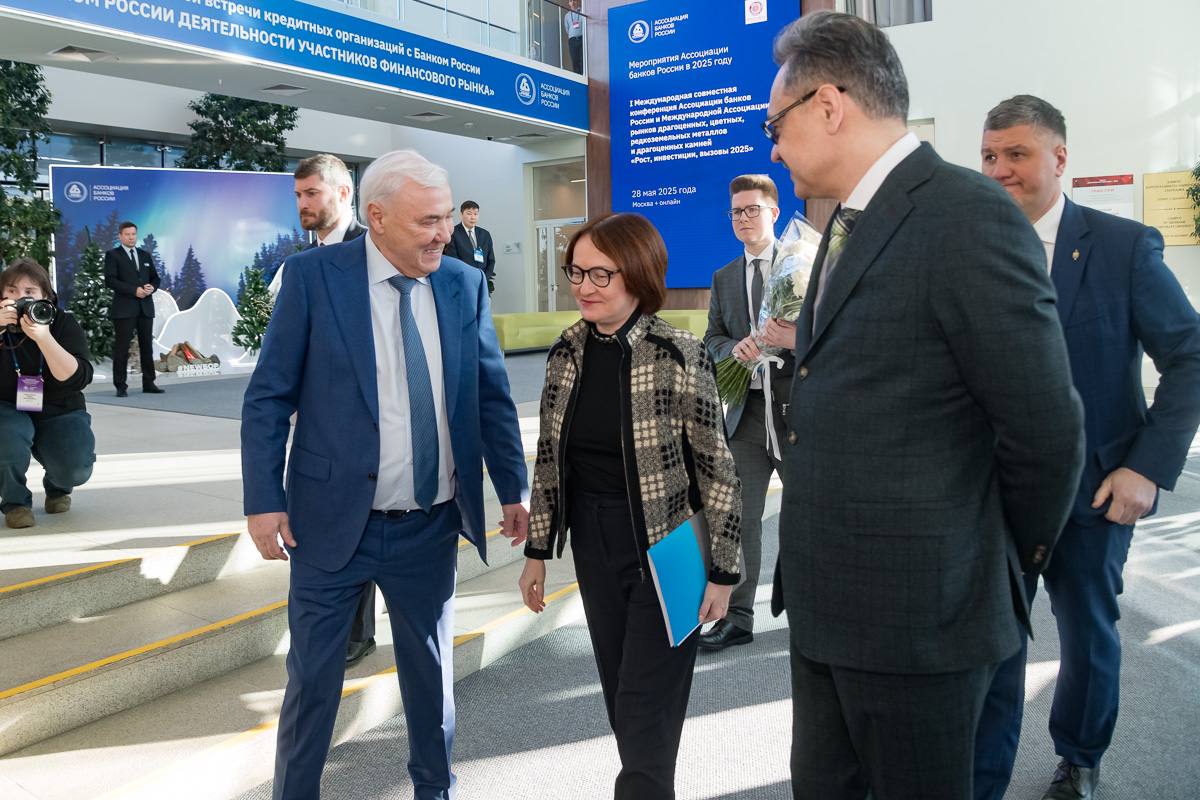

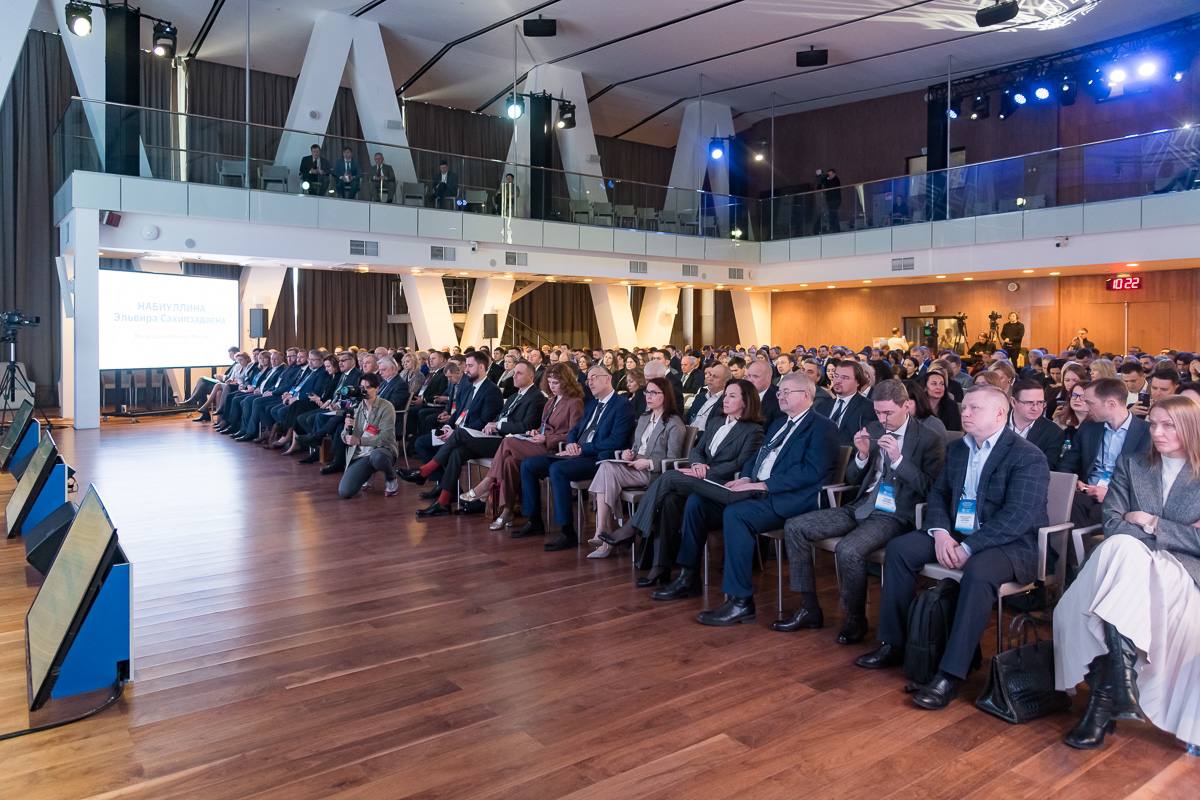
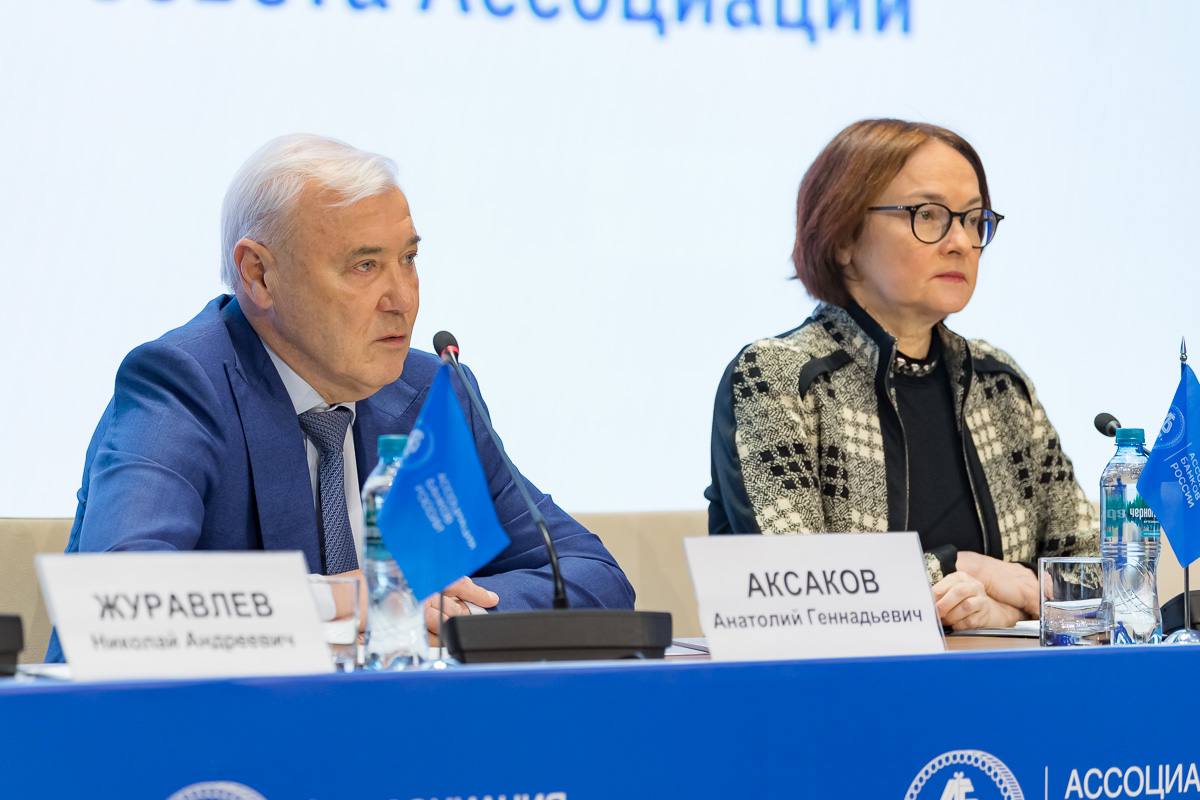
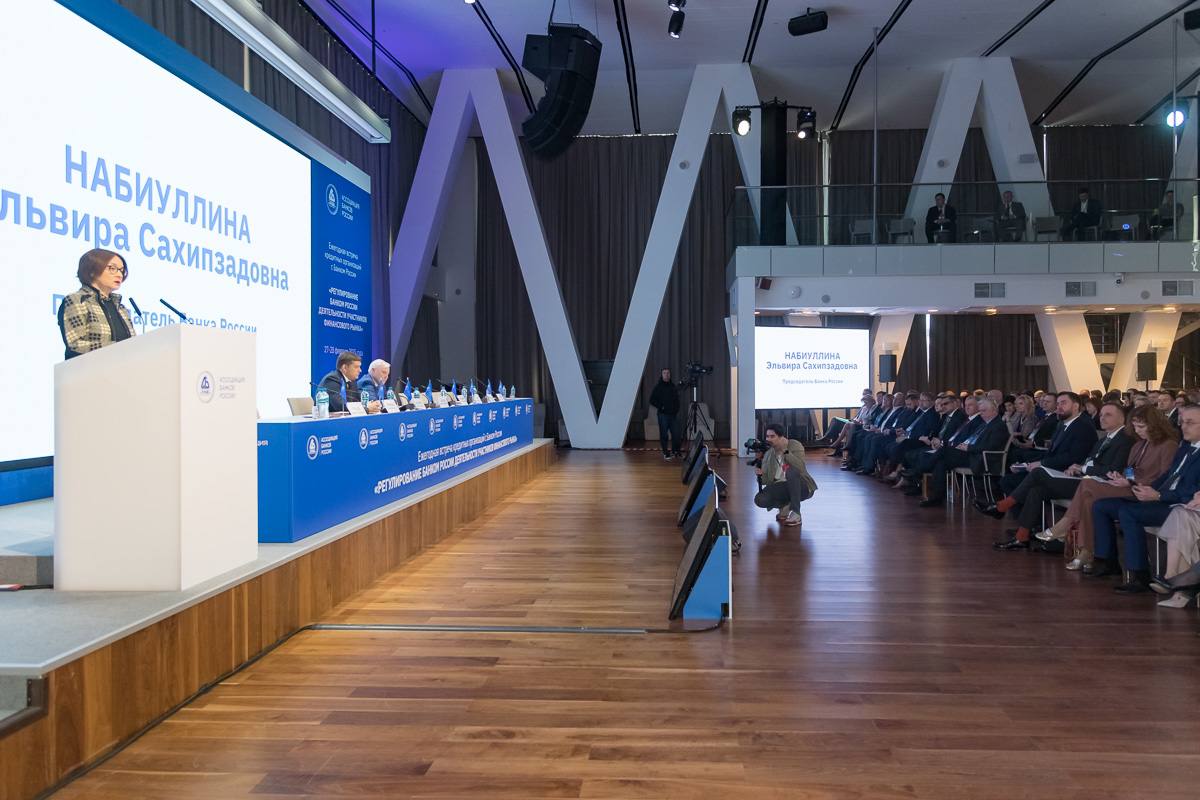
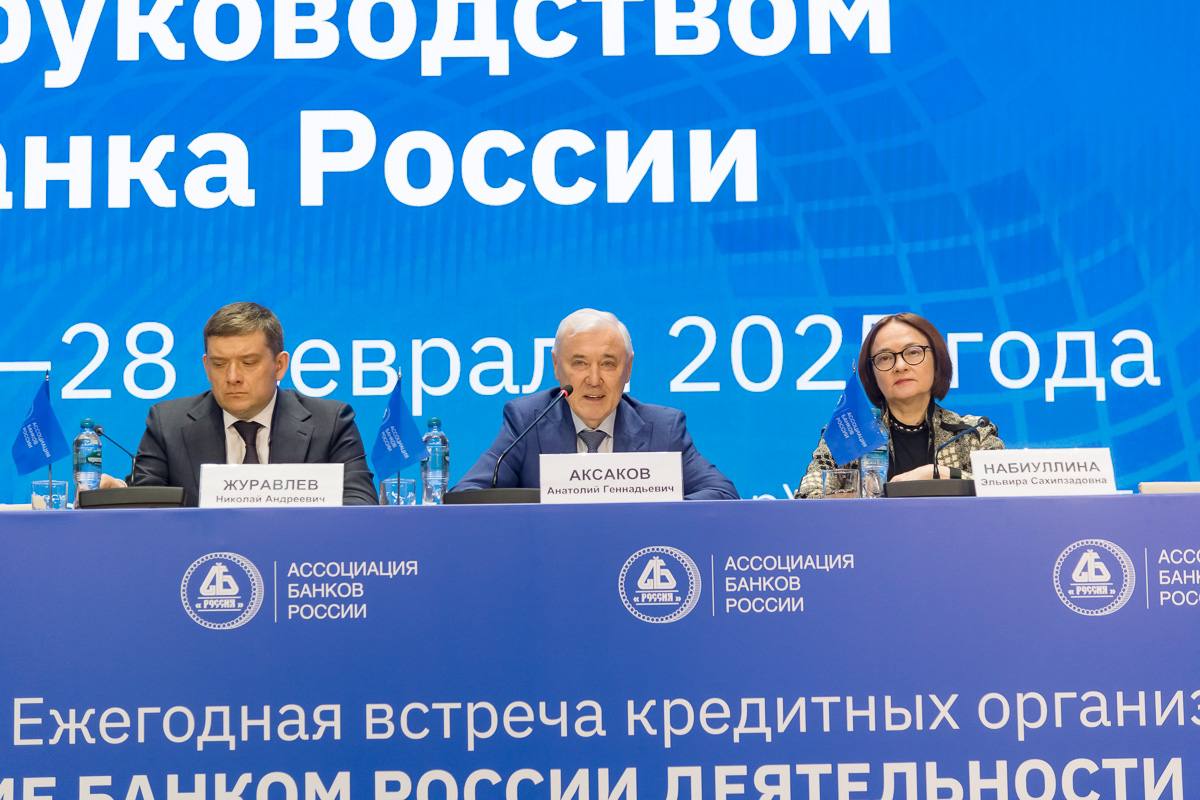
На пленарной сессии «Задачи национального регулирования финансового рынка», состоявшейся в рамках ежегодной встречи Ассоциации банков России с руководством регулятора, председатель Банка России Эльвира Набиуллина обозначила ключевые направления регулирования финансового рынка и ответила на вопросы финансистов. Модератором сессии выступил председатель Совета Ассоциации, председатель комитета Госдумы по финансовому рынку Анатолий Аксаков.
Эльвира Набиуллина заявила, что банки должны сосредоточиться на трех направлениях: укреплении капитальной базы, упреждении кредитных рисков – повышении качества выдаваемых кредитов, снижении избыточной кредитной концентрации, а также работе с проблемной задолженностью, которая предполагает тщательный мониторинг финансового положения заемщиков.
Председатель Банка России отметила, что в 2024 году дисбалансы в банковском секторе были в первую очередь связаны с кредитным перегревом. В этом году, по прогнозу регулятора, рост кредитования замедлится до 6-11%, в частности корпоративного – до 8–13%. «Подчеркну, что кредитного сжатия мы ни в коем случае не ожидаем, кредит продолжит вносить свой вклад в экономический рост», – сказала Эльвира Набиуллина.
Важно, что стандарты кредитования уже заметно повысились, в том числе из-за ужесточения регулирования, указала она: регулятору удалось снизить риски выдач кредитов заемщикам с высокой долговой нагрузкой.
Эльвира Набиуллина отметила значимые законодательные изменения, направленные на совершенствование финансовой системы, защиту прав потребителей, противодействие мошенничеству. Так, были решены проблемы с манипуляциями полной стоимостью кредита, а с 1 марта вступает в силу важная норма о возможности граждан устанавливать самозапрет на кредиты. Председатель Банка России упомянула проект внедрения единого QR-кода. Регулятор считает, что универсальный QR-код должен работать на решении НСПК. Именно этот путь гарантирует всем банкам равные и прозрачные условия и сводит к минимуму доработки для подключения, указала Эльвира Набиуллина.
Еще один важный проект – цифровой рубль. Пилот проходит успешно, в то же время от банков поступают запросы о необходимости доработок, рассказала Эльвира Набиуллина: «Наше намерение – перейти к массовому внедрению цифрового рубля несколько позже, чем первоначально планировалось, а именно после того, как отработаем все детали в пилоте и проведем консультации с банками по экономической модели, которая наиболее привлекательна для их клиентов – для бизнеса, для людей». Задача Банка России – чтобы цифровой рубль был востребован, чтобы он вызывал доверие граждан и бизнеса, резюмировала она.
Анатолий Аксаков подчеркнул, что прошедший год продемонстрировал адаптивность российского финансового рынка к новым вызовам. Продуманные действия Банка России обеспечили крепкую экономическую базу. В то же время финансовой системе важно выходить на новый уровень, чтобы преодолевать стоящие перед ней риски, указал парламентарий.
По словам Анатолия Аксакова, для банков острым вопросом является внедрение нового национального норматива краткосрочной ликвидности, ограничение рисков концентрации и новые редакции 590-П и 199-И. Внедрение регуляторных новаций требует выверенного баланса. С одной стороны, необходимо внедрять механизмы, ограничивающие риски, с другой — не перегружать банки нормами, снижающими их способность участвовать в проектах, важных для роста экономики, заметил он.
Председатель Совета Ассоциации подчеркнул, что в условиях, когда экономика постепенно перестраивается и доля крупных инвестиционных проектов растет, слишком жесткие ограничения по концентрации рисков могут осложнить финансирование приоритетных направлений — важно их не останавливать.
В части широкого внедрения цифрового рубля Анатолий Аксаков согласился с доводами Банка России, что сроки целесообразно перенести, поскольку необходимо дать время банкам, бизнесу и населению адаптироваться к новому инструменту.
Первый заместитель председателя Банка России Дмитрий Тулин рассказал о банковской практике реструктуризации задолженности. Регулятор приветствует инициативный подход банков к пересмотру кредитных ставок в рамках реструктуризации. В своей же надзорной практике Банк России стремится отходить от механистичности и руководствоваться консультативным подходом при взаимодействии с банками.
Статс-секретарь — заместитель председателя Банка России Алексей Гузнов очертил векторы законодательной работы. Планируется отрегулировать услугу рассрочки при покупке товаров в рознице, предстоит работа над законопроектом о стимулировании жилищных сбережений граждан, обсуждается повышение ответственности конкретных сотрудников банков за результаты антифрод-мероприятий. Алексей Гузнов также сообщил, что регулятор поддерживает предложение Ассоциации о предоставлении возможности банкам с базовой лицензией совершать операции с ценными бумагами, включенными в котировальный список второго уровня.
Заместитель председателя Совета Федерации Николай Журавлев отметил, что позиция Банка России становится все более взвешенной, регулятор слышит отрасль и законодателей и принимает сбалансированные решения. «Благодаря своей экспертизе регулятор видит проблемы и риски, которые могут возникнуть на горизонте нескольких лет», – считает он. В свою очередь законодатели держат фокус на защите прав граждан, в частности, приняты законы о самозапрете на кредиты, о введении периода охлаждения при выдаче потребкредитов и повышении ответственности банков за нарушение антифрод-мероприятий. Рассматриваются инициативы об ограничении рекламы «раздолжнителей», комплексном урегулировании задолженности, регулировании рассрочки, перечислил Николай Журавлев.
В сессии также приняли участие заместители председателя Банка России Ольга Полякова, Зульфия Кахруманова и Филипп Габуния.